Domain zusatz-kredit.de kaufen?
Wir ziehen mit dem Projekt
zusatz-kredit.de um.
Sind Sie am Kauf der Domain
zusatz-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatz-kredit.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **

Ähnliche Suchbegriffe für Sendemodul
Top-Angebote
Produkte zum Begriff Sendemodul:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Sendemodul FSMTB 30000604Eltako Funk-Sendemodul FSMTB Hersteller :Eltako Bezeichnung :Funk-Sendemodul Typ :FSMTB Mit Handsender :ja Wandsender :ja Fenstersender :nein Mit Fernbedienung :nein Signalübertragung :Funk Montageart :sonstige Farbe :sonstige Reichweite :30 m Geeignet für Schalter :ja Geeignet für Dimmer :nein Geeignet für Jalousieschalter :nein Geeignet für Anzeigeelement :nein Geeignet für Bewegungsmelder :nein Kompatibel mit Apple HomeKit :nein Kompatibel mit Google Assistant :nein Kompatibel mit Amazon Alexa :nein IFTTT-Unterstützung verfügbar :nein Eltako Funk-Sendemodul FSMTB: weitere Details Funk-Sendemodul für Schlüssel- und Industrietaster mit Batterie. Batterie-Lebensdauer 3-5 Jahre. Kein Stand-by-Verlust. Smart Home Sensor. 65mm lang, 28mm breit und 8mm tief. Dieses Funk-Sendmodul ist unter anderem geeignet für Schlüsseltaster NICE EKSEU (Aufputz) und Industrietaster EATON M22-D-G-X1/KC11/I (Aufputz). Das Funk-Sendemodul wird gemäß Bedienungsanleitung in die Taster gelegt und mit Litzen an die Klemmen angeschlossen. Keine externe Spannung erforderlich, die Stromversorgung für mehrere Jahre übernimmt eine 3V-Batterie CR2032. Zur Aktivierung der Batterieversorgung einfach den Isolierstreifen herausziehen. Das Funk-Sendemodul sendet 2 auswertbare Signale, die in Funk-Aktoren eingelernt werden. Es kann in alle verschlüsselbare Aktoren der Baureihe 61, 62 und 71, sowie in das FAM14 verschlüsselt eingelernt werden. Geliefert wird: Eltako Funk-Sendemodul FSMTB, Verpackungseinheit: 1 Stk., EAN: 401031232765478,49 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
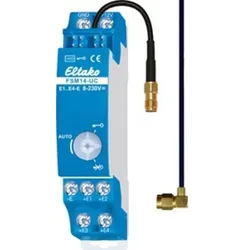
Eltako Funk-Sendemodul F4USM61B 30000301Eltako Funk-Sendemodul F4USM61B Hersteller :Eltako Bezeichnung :Funk-Sendemodul 4-fach-Universal Typ :F4USM61B Funkfrequenz :868 MHz Rollingcode-System :nein Reichweite :30 m Anzahl der Befehle :4 Mit Funkhandsender :nein Funktaster unter Putz :nein Funktaster auf Putz :nein Mit Funkcodiergerät :nein Schutzart (IP) :IP20 Tastatur-Schutzabdeckung :nein Stromversorgung :sonstige Eltako Funk-Sendemodul F4USM61B: weitere Details Funk-4-fach-Universal-Sendemodul. Mit innenliegender Antenne. Mit Batterie (Lebensdauer 5-8 Jahre). Für Einbaumontage. 45mm lang, 45mm breit, 18mm tief. Dieses Funk-Sendemodul hat vier Kanäle und kann damit wie ein 4-Kanal-Funktaster Funktelegramme in den ELTAKO-Gebäudefunk senden. E1 veranlasst ein Funktelegramm wie Wippe oben drücken eines Funktasters mit einer Wippe, E2 wie Wippe unten drücken (bzw. jeweils rechte Wippe eines Funktasters mit Doppelwippe), E3 wie linke Wippe oben drücken eines Funktasters mit einer Doppelwippe und E4 wie linke Wippe unten drücken eines Funktasters mit einer Doppelwippe. Das Telegramm beim Öffnen der Steuerkontakte ist identisch wie Funktaster loslassen. Die Steuereingänge können mit innenliegenden Jumpern entweder für Taster (Auslieferzustand), Fenster-Türkontakte oder Bewegungsmelder aktiviert werden. Mit einer Leitungslänge von bis zu 10 Metern können auch konventionelle Taster, Fenster-Türkontakte oder potenzialfreie Bewegungsmelder-Kontakte an die Klemmen E1, E2, E3 und E4 angeschlossen werden. Der Gegenpol ist jeweils die Klemme GND. Die Elektronik wird von einer innenliegenden Knopfzelle CR2032 versorgt. Zur Aktivierung der Batterieversorgung durch Herausziehen eines Isolierstreifens und zum Wechseln der Batterie muss das Gehäuse geöffnet werden. Dies ist auch zur Wahl der Modi erforderlich. Zum Öffnen des Gehäuses mit einem Schraubendreher den Deckel an den Laschen entriegeln und abnehmen. Geliefert wird: Eltako Funk-Sendemodul 4-fach-Universal F4USM61B, Verpackungseinheit: 1 Stk., EAN: 401031232138673,20 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter




-
Wie unterscheidet sich ein Empfangsmodul von einem Sendemodul und welche Funktionen kann es in elektronischen Geräten übernehmen?
Ein Empfangsmodul empfängt Signale und wandelt sie in nutzbare Daten um, während ein Sendemodul Signale erzeugt und sendet. Ein Empfangsmodul kann in elektronischen Geräten wie Radios, Fernsehern oder Mobiltelefonen verwendet werden, um drahtlose Signale zu empfangen und zu verarbeiten. Es kann auch in Sensoren eingesetzt werden, um Umgebungsdaten zu erfassen und an andere Geräte zu übertragen. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **

Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Ist ein Darlehen Ein Kredit?
Ist ein Darlehen ein Kredit? Diese Frage kann unterschiedlich beantwortet werden, da die Begriffe oft synonym verwendet werden. Im Allgemeinen bezieht sich ein Darlehen auf die Überlassung von Geld oder Vermögenswerten für einen bestimmten Zeitraum, während ein Kredit die Vereinbarung ist, Geld zu leihen und zu einem späteren Zeitpunkt zurückzuzahlen. Ein Darlehen kann also als eine Form von Kredit betrachtet werden, da es eine finanzielle Transaktion zwischen zwei Parteien darstellt. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **
Top-Angebote
Produkte zum Begriff Sendemodul:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie unterscheidet sich ein Empfangsmodul von einem Sendemodul und welche Funktionen kann es in elektronischen Geräten übernehmen?
Ein Empfangsmodul empfängt Signale und wandelt sie in nutzbare Daten um, während ein Sendemodul Signale erzeugt und sendet. Ein Empfangsmodul kann in elektronischen Geräten wie Radios, Fernsehern oder Mobiltelefonen verwendet werden, um drahtlose Signale zu empfangen und zu verarbeiten. Es kann auch in Sensoren eingesetzt werden, um Umgebungsdaten zu erfassen und an andere Geräte zu übertragen. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
Ähnliche Suchbegriffe für Sendemodul
-
Eltako Funk-Sendemodul FSMTB 30000604Eltako Funk-Sendemodul FSMTB Hersteller :Eltako Bezeichnung :Funk-Sendemodul Typ :FSMTB Mit Handsender :ja Wandsender :ja Fenstersender :nein Mit Fernbedienung :nein Signalübertragung :Funk Montageart :sonstige Farbe :sonstige Reichweite :30 m Geeignet für Schalter :ja Geeignet für Dimmer :nein Geeignet für Jalousieschalter :nein Geeignet für Anzeigeelement :nein Geeignet für Bewegungsmelder :nein Kompatibel mit Apple HomeKit :nein Kompatibel mit Google Assistant :nein Kompatibel mit Amazon Alexa :nein IFTTT-Unterstützung verfügbar :nein Eltako Funk-Sendemodul FSMTB: weitere Details Funk-Sendemodul für Schlüssel- und Industrietaster mit Batterie. Batterie-Lebensdauer 3-5 Jahre. Kein Stand-by-Verlust. Smart Home Sensor. 65mm lang, 28mm breit und 8mm tief. Dieses Funk-Sendmodul ist unter anderem geeignet für Schlüsseltaster NICE EKSEU (Aufputz) und Industrietaster EATON M22-D-G-X1/KC11/I (Aufputz). Das Funk-Sendemodul wird gemäß Bedienungsanleitung in die Taster gelegt und mit Litzen an die Klemmen angeschlossen. Keine externe Spannung erforderlich, die Stromversorgung für mehrere Jahre übernimmt eine 3V-Batterie CR2032. Zur Aktivierung der Batterieversorgung einfach den Isolierstreifen herausziehen. Das Funk-Sendemodul sendet 2 auswertbare Signale, die in Funk-Aktoren eingelernt werden. Es kann in alle verschlüsselbare Aktoren der Baureihe 61, 62 und 71, sowie in das FAM14 verschlüsselt eingelernt werden. Geliefert wird: Eltako Funk-Sendemodul FSMTB, Verpackungseinheit: 1 Stk., EAN: 401031232765478,49 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Eltako Funk-Sendemodul F4USM61B 30000301Eltako Funk-Sendemodul F4USM61B Hersteller :Eltako Bezeichnung :Funk-Sendemodul 4-fach-Universal Typ :F4USM61B Funkfrequenz :868 MHz Rollingcode-System :nein Reichweite :30 m Anzahl der Befehle :4 Mit Funkhandsender :nein Funktaster unter Putz :nein Funktaster auf Putz :nein Mit Funkcodiergerät :nein Schutzart (IP) :IP20 Tastatur-Schutzabdeckung :nein Stromversorgung :sonstige Eltako Funk-Sendemodul F4USM61B: weitere Details Funk-4-fach-Universal-Sendemodul. Mit innenliegender Antenne. Mit Batterie (Lebensdauer 5-8 Jahre). Für Einbaumontage. 45mm lang, 45mm breit, 18mm tief. Dieses Funk-Sendemodul hat vier Kanäle und kann damit wie ein 4-Kanal-Funktaster Funktelegramme in den ELTAKO-Gebäudefunk senden. E1 veranlasst ein Funktelegramm wie Wippe oben drücken eines Funktasters mit einer Wippe, E2 wie Wippe unten drücken (bzw. jeweils rechte Wippe eines Funktasters mit Doppelwippe), E3 wie linke Wippe oben drücken eines Funktasters mit einer Doppelwippe und E4 wie linke Wippe unten drücken eines Funktasters mit einer Doppelwippe. Das Telegramm beim Öffnen der Steuerkontakte ist identisch wie Funktaster loslassen. Die Steuereingänge können mit innenliegenden Jumpern entweder für Taster (Auslieferzustand), Fenster-Türkontakte oder Bewegungsmelder aktiviert werden. Mit einer Leitungslänge von bis zu 10 Metern können auch konventionelle Taster, Fenster-Türkontakte oder potenzialfreie Bewegungsmelder-Kontakte an die Klemmen E1, E2, E3 und E4 angeschlossen werden. Der Gegenpol ist jeweils die Klemme GND. Die Elektronik wird von einer innenliegenden Knopfzelle CR2032 versorgt. Zur Aktivierung der Batterieversorgung durch Herausziehen eines Isolierstreifens und zum Wechseln der Batterie muss das Gehäuse geöffnet werden. Dies ist auch zur Wahl der Modi erforderlich. Zum Öffnen des Gehäuses mit einem Schraubendreher den Deckel an den Laschen entriegeln und abnehmen. Geliefert wird: Eltako Funk-Sendemodul 4-fach-Universal F4USM61B, Verpackungseinheit: 1 Stk., EAN: 401031232138673,20 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Ist ein Darlehen Ein Kredit?
Ist ein Darlehen ein Kredit? Diese Frage kann unterschiedlich beantwortet werden, da die Begriffe oft synonym verwendet werden. Im Allgemeinen bezieht sich ein Darlehen auf die Überlassung von Geld oder Vermögenswerten für einen bestimmten Zeitraum, während ein Kredit die Vereinbarung ist, Geld zu leihen und zu einem späteren Zeitpunkt zurückzuzahlen. Ein Darlehen kann also als eine Form von Kredit betrachtet werden, da es eine finanzielle Transaktion zwischen zwei Parteien darstellt. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.