Domain zusatz-kredit.de kaufen?
Wir ziehen mit dem Projekt
zusatz-kredit.de um.
Sind Sie am Kauf der Domain
zusatz-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatz-kredit.de kaufen?
Wie kann man Gummisohlen rutschiger machen?
Es gibt verschiedene Möglichkeiten, Gummisohlen rutschiger zu machen. Eine Möglichkeit ist, die Sohlen mit Sandpapier leicht anzurauen, um die Haftung zu verringern. Eine andere Möglichkeit ist, spezielle rutschfeste Sohlenpads oder -streifen auf die Sohlen aufzukleben. Es ist jedoch wichtig zu beachten, dass das Rutschig machen von Gummisohlen das Risiko von Stürzen und Verletzungen erhöhen kann, daher sollte dies mit Vorsicht und Verantwortung durchgeführt werden. **
Wie kann man den Motorradsattel rutschiger machen?
Es wird nicht empfohlen, den Motorradsattel rutschiger zu machen, da dies die Sicherheit beeinträchtigen kann. Ein rutschiger Sattel kann dazu führen, dass der Fahrer die Kontrolle über das Motorrad verliert. Es ist ratsam, einen Sattel zu verwenden, der ausreichend Grip bietet und den Fahrer während der Fahrt stabilisiert. **

Ähnliche Suchbegriffe für Rutschiger
Top-Angebote
Produkte zum Begriff Rutschiger:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
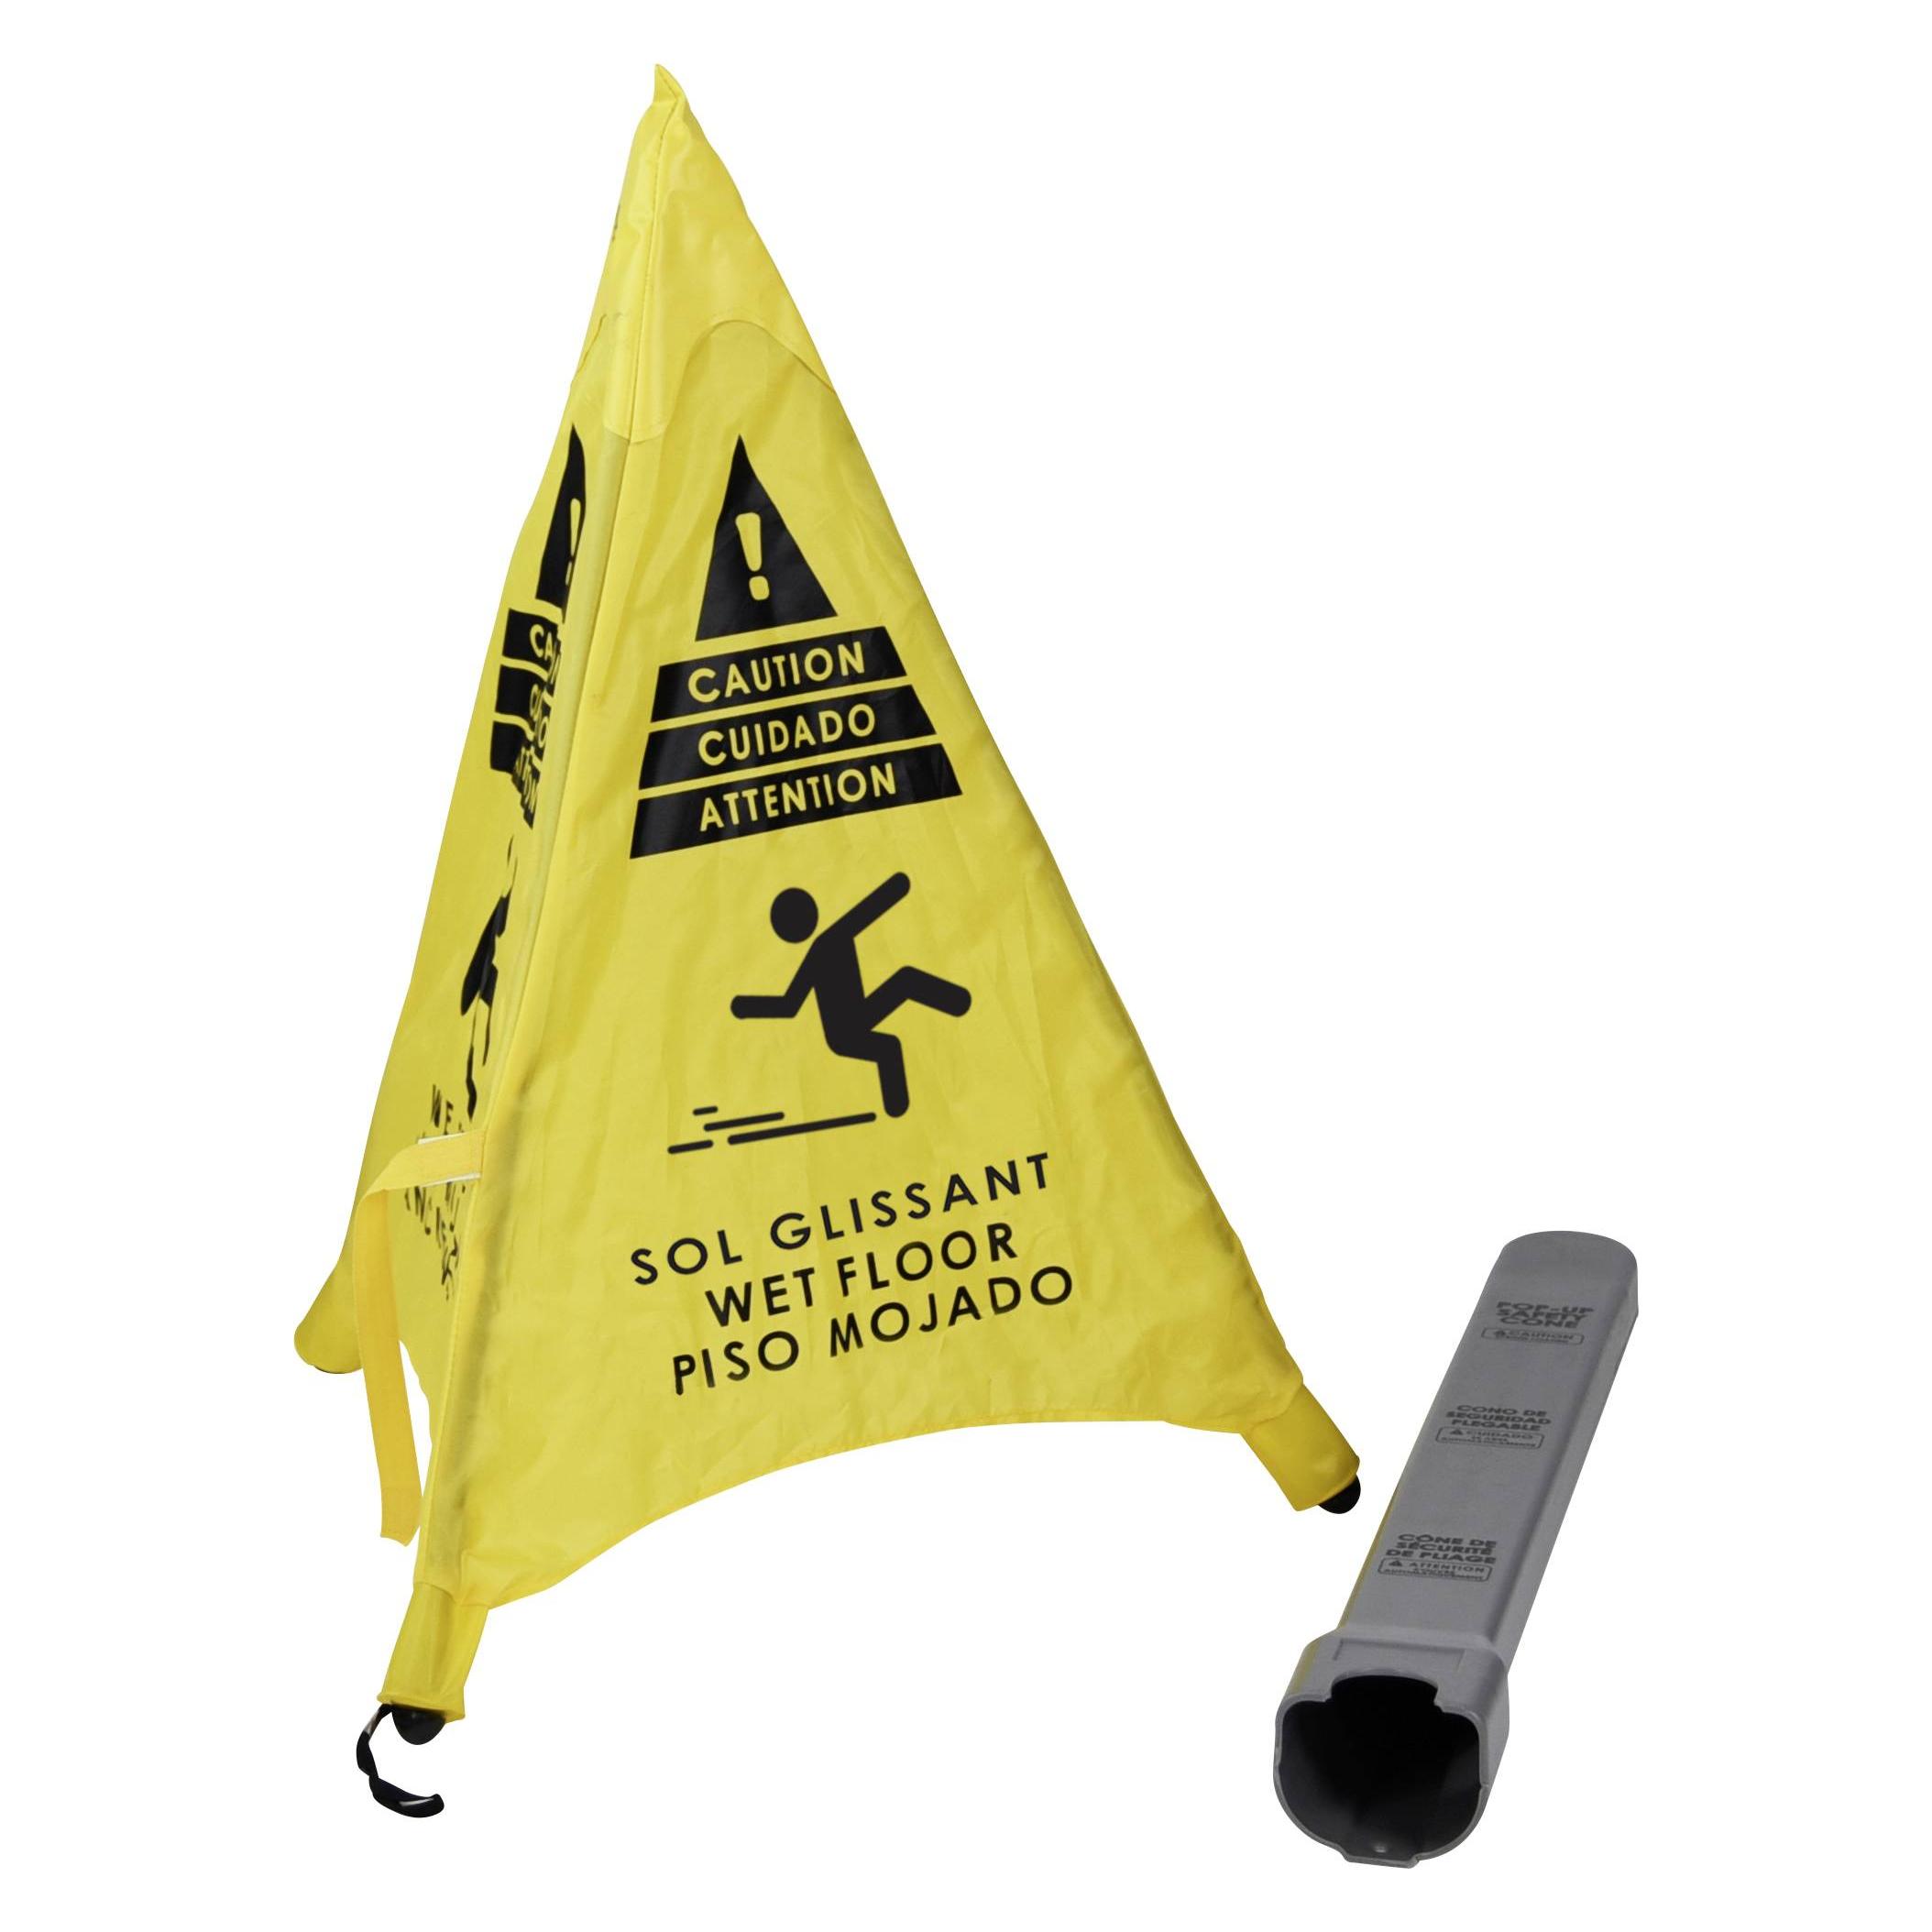
Viso, Sicherheitskennzeichnung, PSG501 Pop upKegel"Rutschiger Boden" B x H 380 mm 500Der Viso PSG501 Pop up-Kegel "Rutschiger Boden" ist ein praktisches Warnzeichen, das speziell für die Kennzeichnung rutschiger Böden entwickelt wurde. Mit einem teleskopischen Design lässt sich der Kegel einfach aufstellen und bei Bedarf wieder zusammenfalten. Die Abmessungen im gefalteten Zustand betragen 500 x 40 x 40 mm, was eine platzsparende Aufbewahrung ermöglicht. Der Kegel ist in auffälligem Gelb gehalten und mit mehrsprachigen Warnhinweisen in Französisch, Englisch und Spanisch versehen, um eine breite Verständlichkeit zu gewährleisten. Hergestellt aus strapazierfähigem Polyester, ist dieser Kegel sowohl robust als auch leicht, was ihn ideal für den Einsatz in verschiedenen Umgebungen macht. Ob in öffentlichen Einrichtungen, Gastronomiebetrieben oder bei Veranstaltungen, der Viso PSG501 sorgt für die nötige Sicherheit und Aufmerksamkeit. - Teleskopisches Design für einfache Handhabung - Mehrsprachige Warnhinweise für internationale Verständlichkeit - Platzsparend im gefalteten Zustand - Robustes Polyester-Material für Langlebigkeit.100,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Top-Angebote
Produkte zum Begriff Rutschiger:
-
Warnschild "Rutschiger Boden" - GUIALTODieses Schild dient dazu, Unfälle durch Ausrutschen zu vermeiden und auf noch feuchte und gefährliche Bodenbereiche hinzuweisen. Schwarze oder gelbe Farbe je nach Verfügbarkeit. Maße: 30 x 20 x 62 cm.19,78 €*Versand: 11,40 €Sichere Weiterleitung zum Anbieter
-
Schild "Rutschiger Boden" - Kleinformat 40 cm - TampelDieses kleinformatige Schild, ein unentbehrliches Zubehör für die Pflege von Fußböden, beugt Unfällen durch Ausrutschen vor und weist auf noch nasse und gefährliche Bereiche des Fußbodens hin. Es besteht aus 2 aufklappbaren Tafeln und einem...12,79 €*Versand: 8,72 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Gummisohlen rutschiger machen?
Es gibt verschiedene Möglichkeiten, Gummisohlen rutschiger zu machen. Eine Möglichkeit ist, die Sohlen mit Sandpapier leicht anzurauen, um die Haftung zu verringern. Eine andere Möglichkeit ist, spezielle rutschfeste Sohlenpads oder -streifen auf die Sohlen aufzukleben. Es ist jedoch wichtig zu beachten, dass das Rutschig machen von Gummisohlen das Risiko von Stürzen und Verletzungen erhöhen kann, daher sollte dies mit Vorsicht und Verantwortung durchgeführt werden. **
-
Wie kann man den Motorradsattel rutschiger machen?
Es wird nicht empfohlen, den Motorradsattel rutschiger zu machen, da dies die Sicherheit beeinträchtigen kann. Ein rutschiger Sattel kann dazu führen, dass der Fahrer die Kontrolle über das Motorrad verliert. Es ist ratsam, einen Sattel zu verwenden, der ausreichend Grip bietet und den Fahrer während der Fahrt stabilisiert. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Rutschiger
-
Viso, Sicherheitskennzeichnung, PSG501 Pop upKegel"Rutschiger Boden" B x H 380 mm 500Der Viso PSG501 Pop up-Kegel "Rutschiger Boden" ist ein praktisches Warnzeichen, das speziell für die Kennzeichnung rutschiger Böden entwickelt wurde. Mit einem teleskopischen Design lässt sich der Kegel einfach aufstellen und bei Bedarf wieder zusammenfalten. Die Abmessungen im gefalteten Zustand betragen 500 x 40 x 40 mm, was eine platzsparende Aufbewahrung ermöglicht. Der Kegel ist in auffälligem Gelb gehalten und mit mehrsprachigen Warnhinweisen in Französisch, Englisch und Spanisch versehen, um eine breite Verständlichkeit zu gewährleisten. Hergestellt aus strapazierfähigem Polyester, ist dieser Kegel sowohl robust als auch leicht, was ihn ideal für den Einsatz in verschiedenen Umgebungen macht. Ob in öffentlichen Einrichtungen, Gastronomiebetrieben oder bei Veranstaltungen, der Viso PSG501 sorgt für die nötige Sicherheit und Aufmerksamkeit. - Teleskopisches Design für einfache Handhabung - Mehrsprachige Warnhinweise für internationale Verständlichkeit - Platzsparend im gefalteten Zustand - Robustes Polyester-Material für Langlebigkeit.100,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.