Domain zusatz-kredit.de kaufen?
Wir ziehen mit dem Projekt
zusatz-kredit.de um.
Sind Sie am Kauf der Domain
zusatz-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatz-kredit.de kaufen?
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **

Ähnliche Suchbegriffe für Leasing-und-Factoring-Fachbücher
Top-Angebote
Produkte zum Begriff Leasing-und-Factoring-Fachbücher:
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
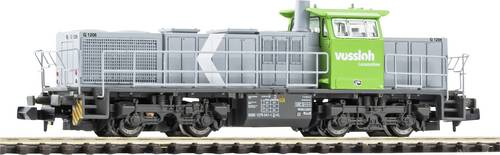
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
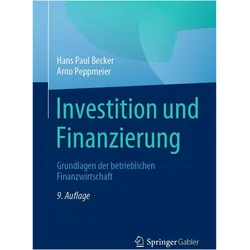
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Wird beim Leasing die Bonität geprüft?
Ja, beim Leasing wird in der Regel die Bonität des Leasingnehmers geprüft. Die Leasinggesellschaft möchte sicherstellen, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zu bezahlen. Dazu werden oft Informationen wie Einkommen, Ausgaben und Kreditwürdigkeit des Leasingnehmers überprüft. Eine positive Bonitätsprüfung kann dazu führen, dass der Leasingvertrag schneller genehmigt wird und bessere Konditionen angeboten werden. In einigen Fällen kann eine schlechte Bonität jedoch dazu führen, dass der Leasingantrag abgelehnt wird oder höhere Zinsen verlangt werden. **
-
Wie kann man Leasing und Kredit beantragen?
Um Leasing oder einen Kredit zu beantragen, sollten Sie zuerst einen Anbieter auswählen, der Ihren Bedürfnissen entspricht. Dann müssen Sie in der Regel einen Antrag ausfüllen und alle erforderlichen Dokumente einreichen, wie zum Beispiel Einkommensnachweise und Kontoauszüge. Der Anbieter wird Ihre Bonität prüfen und Ihnen basierend darauf eine Entscheidung mitteilen. **
-
Was ist besser Kredit oder Leasing?
Was ist besser Kredit oder Leasing? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen finanziellen Möglichkeiten, deinem langfristigen Bedarf und deiner Flexibilität. Beim Kredit zahlst du das Fahrzeug über einen bestimmten Zeitraum ab und besitzt es danach vollständig, während du beim Leasing monatliche Raten zahlst, aber das Fahrzeug am Ende der Laufzeit zurückgeben musst. Kredit kann langfristig günstiger sein, während Leasing oft niedrigere monatliche Raten bietet und eine einfachere Möglichkeit bietet, regelmäßig ein neues Fahrzeug zu fahren. Letztendlich hängt die Entscheidung davon ab, was für dich persönlich am besten passt. **
Was ist besser Leasing oder Kredit?
Was ist besser Leasing oder Kredit? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen finanziellen Möglichkeiten, deinem langfristigen Bedarf und deiner Präferenz für Eigentum. Beim Leasing zahlst du in der Regel niedrigere monatliche Raten, behältst aber am Ende der Laufzeit kein Eigentum. Mit einem Kredit kannst du das Fahrzeug am Ende besitzen, zahlst aber möglicherweise höhere monatliche Raten. Es ist wichtig, beide Optionen sorgfältig zu prüfen und zu entscheiden, welche am besten zu deinen Bedürfnissen passt. **
Was ist teurer Leasing oder Finanzierung?
Die Kosten für Leasing und Finanzierung hängen von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugwert, der Laufzeit und den Zinssätzen. Im Allgemeinen kann Leasing teurer sein, da es oft höhere monatliche Raten und zusätzliche Gebühren beinhaltet. Bei der Finanzierung hingegen zahlt man in der Regel den vollen Kaufpreis des Fahrzeugs über einen bestimmten Zeitraum ab, was langfristig günstiger sein kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die beste Option zu wählen. Letztendlich kann es auch von den aktuellen Angeboten und Aktionen der Autohändler abhängen, welche Variante günstiger ist. **
Top-Angebote
Produkte zum Begriff Leasing-und-Factoring-Fachbücher:
-
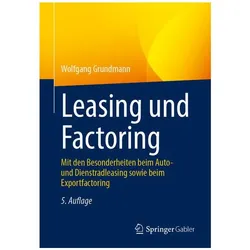
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **
-
Ist Leasing ein Darlehen?
Ist Leasing ein Darlehen? Diese Frage ist nicht ganz einfach zu beantworten, da Leasing und Darlehen zwei verschiedene Finanzierungsmethoden sind. Beim Leasing wird ein Vermögenswert gemietet, während bei einem Darlehen Geld geliehen wird. Beim Leasing zahlt man in der Regel regelmäßige Raten für die Nutzung des Vermögenswerts, während bei einem Darlehen der geliehene Betrag plus Zinsen zurückgezahlt werden müssen. Letztendlich hängt es von der spezifischen Vereinbarung ab, ob Leasing als Darlehen betrachtet werden kann. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Wird beim Leasing die Bonität geprüft?
Ja, beim Leasing wird in der Regel die Bonität des Leasingnehmers geprüft. Die Leasinggesellschaft möchte sicherstellen, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zu bezahlen. Dazu werden oft Informationen wie Einkommen, Ausgaben und Kreditwürdigkeit des Leasingnehmers überprüft. Eine positive Bonitätsprüfung kann dazu führen, dass der Leasingvertrag schneller genehmigt wird und bessere Konditionen angeboten werden. In einigen Fällen kann eine schlechte Bonität jedoch dazu führen, dass der Leasingantrag abgelehnt wird oder höhere Zinsen verlangt werden. **
Ähnliche Suchbegriffe für Leasing-und-Factoring-Fachbücher
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung für Dummies, Fachbücher von Tobias Amely, Christine ImmenkötterInvestition und Finanzierung sind wichtige Themen in der Unternehmenspraxis und im Studium der Betriebswirtschaftslehre. Damit Sie damit punkten können, führt dieses Buch Sie anhand anschaulicher Beispiele in die Grundlagen des Themas ein und zeigt die Ziele finanzwirtschaftlichen Handelns auf. Tobias Amely und Christine Immenkötter zeigen Ihnen die Grundzüge der Finanzwirtschaft und stellen Ihnen die wichtigsten Instrumente sowohl der Aussen- als auch der Innenfinanzierung sowie des Finanzmanagements vor. Lernen Sie die statische und dynamische Investitionsrechnung kennen und erfahren Sie, was man über Investitionen in Wertpapiere wissen muss. So liefert Ihnen dieses Buch im bewährten Stil einen guten und leicht verständlichen Überblick über alle wichtigen Themen der Investition und Finanzierung.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung für Start-ups und junge Unternehmen, Fachbücher von Jörg WöltjeUm ihre Geschäftsidee umsetzen zu können, stehen Start-ups und junge Unternehmen vor der Herausforderung, die erforderlichen Geldmittel zu beschaffen. Welche Finanzierungs- und Fördermöglichkeiten Gründern zur Verfügung stehen, erfahren Sie in diesem Buch. Unabdingbar für eine Investitionsbereitschaft ist ein solider Businessplan. Der Herausgeber stellt den Aufbau und die wichtigsten Bestandteile eines Businessplans vor, wobei ein besonderer Fokus auf dem Finanzplan liegt. Mit einer ausführlichen Schritt-für-Schritt-Anleitung können Sie einen überzeugenden Businessplan erstellen, damit Kapitalgeber bereit sind, in Ihr Geschäftsmodell zu investieren. Inhalte: Wirtschaftliche Merkmale von Start-up-Unternehmen, Preiskalkulation in einem Start-up-Unternehmen, Businessplan: Bestandteile und Schritt-für-Schritt-Anleitung zur Erstellung, Finanzierungsmöglichkeiten und Finanzierungsphasen, Start-up-Szene in Deutschland: aktuelle Lage und erfolgreiche Beispiele.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Leasing und Kredit beantragen?
Um Leasing oder einen Kredit zu beantragen, sollten Sie zuerst einen Anbieter auswählen, der Ihren Bedürfnissen entspricht. Dann müssen Sie in der Regel einen Antrag ausfüllen und alle erforderlichen Dokumente einreichen, wie zum Beispiel Einkommensnachweise und Kontoauszüge. Der Anbieter wird Ihre Bonität prüfen und Ihnen basierend darauf eine Entscheidung mitteilen. **
-
Was ist besser Kredit oder Leasing?
Was ist besser Kredit oder Leasing? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen finanziellen Möglichkeiten, deinem langfristigen Bedarf und deiner Flexibilität. Beim Kredit zahlst du das Fahrzeug über einen bestimmten Zeitraum ab und besitzt es danach vollständig, während du beim Leasing monatliche Raten zahlst, aber das Fahrzeug am Ende der Laufzeit zurückgeben musst. Kredit kann langfristig günstiger sein, während Leasing oft niedrigere monatliche Raten bietet und eine einfachere Möglichkeit bietet, regelmäßig ein neues Fahrzeug zu fahren. Letztendlich hängt die Entscheidung davon ab, was für dich persönlich am besten passt. **
-
Was ist besser Leasing oder Kredit?
Was ist besser Leasing oder Kredit? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen finanziellen Möglichkeiten, deinem langfristigen Bedarf und deiner Präferenz für Eigentum. Beim Leasing zahlst du in der Regel niedrigere monatliche Raten, behältst aber am Ende der Laufzeit kein Eigentum. Mit einem Kredit kannst du das Fahrzeug am Ende besitzen, zahlst aber möglicherweise höhere monatliche Raten. Es ist wichtig, beide Optionen sorgfältig zu prüfen und zu entscheiden, welche am besten zu deinen Bedürfnissen passt. **
-
Was ist teurer Leasing oder Finanzierung?
Die Kosten für Leasing und Finanzierung hängen von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugwert, der Laufzeit und den Zinssätzen. Im Allgemeinen kann Leasing teurer sein, da es oft höhere monatliche Raten und zusätzliche Gebühren beinhaltet. Bei der Finanzierung hingegen zahlt man in der Regel den vollen Kaufpreis des Fahrzeugs über einen bestimmten Zeitraum ab, was langfristig günstiger sein kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die beste Option zu wählen. Letztendlich kann es auch von den aktuellen Angeboten und Aktionen der Autohändler abhängen, welche Variante günstiger ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.