Domain zusatz-kredit.de kaufen?
Wir ziehen mit dem Projekt
zusatz-kredit.de um.
Sind Sie am Kauf der Domain
zusatz-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatz-kredit.de kaufen?
Was ist ein halbautomat?
Was ist ein Halbautomat? Ein Halbautomat ist eine Art von Feuerwaffe, bei der nach jedem Abfeuern des Schusses automatisch eine Patrone in den Schussmechanismus geladen wird, jedoch der Abzug für jeden Schuss manuell betätigt werden muss. Im Gegensatz dazu zu einem vollautomatischen Gewehr, das kontinuierlich feuert, bis der Abzug losgelassen wird, erfordert ein Halbautomat eine separate Abzugsbetätigung für jeden Schuss. Halbautomatische Waffen sind in vielen Ländern weit verbreitet und werden für verschiedene Zwecke wie Selbstverteidigung, Jagd und Sport verwendet. Es ist wichtig zu beachten, dass der Besitz und die Verwendung von Halbautomaten je nach Land und Gesetzgebung unterschiedlich geregelt sein können. **
Was ist ein Halbautomat bei einer jagdlichen Waffe?
Ein Halbautomat ist eine jagdliche Waffe, bei der nach jedem Schuss automatisch eine neue Patrone aus dem Magazin in den Schusskanal geladen wird. Der Abzug muss jedoch für jeden Schuss einzeln betätigt werden. Im Gegensatz dazu müssen bei einer vollautomatischen Waffe der Abzug nur einmal betätigt werden und die Waffe feuert so lange, bis das Magazin leer ist. **
Ähnliche Suchbegriffe für Halbautomat
Top-Angebote
Produkte zum Begriff Halbautomat:
-
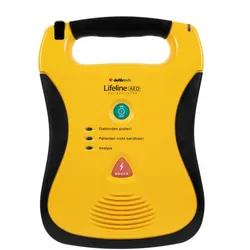
Lifeline AED SG HalbautomatDefibtech Lifeline AED SG Die lebenswichtigen Eigenschaften des Lifeline AED im Detail: Die häufigste Ursache bei plötzlichem Herztod ist Kammerflimmern, und genau da kommt der Lifeline AED zum Einsatz. Der Lifeline AED funktioniert nach dem Prinzip der biphasischen Defibrillation. Das bedeutet, das der Strom von der erstenzur zweiten Elektrode läuft und wieder zurück. Sie bewährte sich bereits als sehr effektiv, da sie bereits beim ersten Schockerfolgreich hilft. Die eingebaute Leistungsanpassung, variiert automatisch die Schockform. So werden Unterschiede in Körpergewicht und Oberkörperumfang ausgeglichen. Die Analysewahrscheinlichkeit von über 98% bei Kammerflimmern übertrifft die für die Zulassung geforderten 90% bei Weitem. Mit einer Ladezeit vonnur sechs Sekunden ist der Lifeline AED quasi sofort einsatzbereit.Er überzeugt durch seine vielen lebenswichtigen Eigenschaften. Ein Defib...1362,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
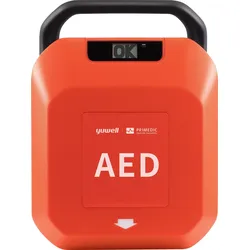
Primedic HeartSave Y HalbautomatAutomatisierter externer Defibrillator, einsprachige sprachgesteuerte Benutzerführung, Erwachsenen-/ Kindermodus, inkl. 1 Paar Elektroden für Erwachsene/Kinder, 1 Notfallset (Rasierer, Beatmungstuch, Handschuhe, Schere), mit Batterie (bis zu 5 Jahren Standby)1486,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Austreiber Halbautomat. MK 4+6Dieser halbautomatische Austreiber eignet sich zum schonenden Lösen von Werkzeugkegeln mit Normmaß gemäß DIN 228. Austreiber, halbautomatisch Für sicheres Arbeiten ist dieses Werkzeug mit einer Einhandbedienung mit Fingerschutz ausgestattet: Per Hebelfunktion wird der Werkzeugkegel ohne Schlag gelöst und die Spindel gleichermaßen geschont.55,75 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **

Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Top-Angebote
Produkte zum Begriff Halbautomat:
-
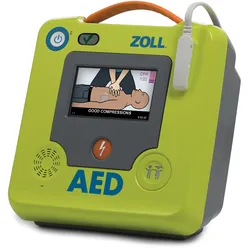
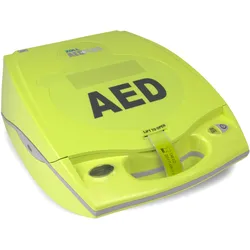
ZOLL AED Plus HalbautomatZOLL AED Plus halbautomatischer Defibrillator mit LCD Bildschirm für Anweisungstexte, EKG-Anzeige und HLW-Feedback-Informationen Piktogrammen Metronom HLW-Feedbacksensor Der Standardlieferumfang des ZOLL AED Plus besteht aus: ZOLL AED Plus Defibrillator CPR-D Elektroden Satz Lithium-Batterien1486,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lifeline AED SG HalbautomatDefibtech Lifeline AED SG Die lebenswichtigen Eigenschaften des Lifeline AED im Detail: Die häufigste Ursache bei plötzlichem Herztod ist Kammerflimmern, und genau da kommt der Lifeline AED zum Einsatz. Der Lifeline AED funktioniert nach dem Prinzip der biphasischen Defibrillation. Das bedeutet, das der Strom von der erstenzur zweiten Elektrode läuft und wieder zurück. Sie bewährte sich bereits als sehr effektiv, da sie bereits beim ersten Schockerfolgreich hilft. Die eingebaute Leistungsanpassung, variiert automatisch die Schockform. So werden Unterschiede in Körpergewicht und Oberkörperumfang ausgeglichen. Die Analysewahrscheinlichkeit von über 98% bei Kammerflimmern übertrifft die für die Zulassung geforderten 90% bei Weitem. Mit einer Ladezeit vonnur sechs Sekunden ist der Lifeline AED quasi sofort einsatzbereit.Er überzeugt durch seine vielen lebenswichtigen Eigenschaften. Ein Defib...1362,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein halbautomat?
Was ist ein Halbautomat? Ein Halbautomat ist eine Art von Feuerwaffe, bei der nach jedem Abfeuern des Schusses automatisch eine Patrone in den Schussmechanismus geladen wird, jedoch der Abzug für jeden Schuss manuell betätigt werden muss. Im Gegensatz dazu zu einem vollautomatischen Gewehr, das kontinuierlich feuert, bis der Abzug losgelassen wird, erfordert ein Halbautomat eine separate Abzugsbetätigung für jeden Schuss. Halbautomatische Waffen sind in vielen Ländern weit verbreitet und werden für verschiedene Zwecke wie Selbstverteidigung, Jagd und Sport verwendet. Es ist wichtig zu beachten, dass der Besitz und die Verwendung von Halbautomaten je nach Land und Gesetzgebung unterschiedlich geregelt sein können. **
-
Was ist ein Halbautomat bei einer jagdlichen Waffe?
Ein Halbautomat ist eine jagdliche Waffe, bei der nach jedem Schuss automatisch eine neue Patrone aus dem Magazin in den Schusskanal geladen wird. Der Abzug muss jedoch für jeden Schuss einzeln betätigt werden. Im Gegensatz dazu müssen bei einer vollautomatischen Waffe der Abzug nur einmal betätigt werden und die Waffe feuert so lange, bis das Magazin leer ist. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Halbautomat
-
Primedic HeartSave Y HalbautomatAutomatisierter externer Defibrillator, einsprachige sprachgesteuerte Benutzerführung, Erwachsenen-/ Kindermodus, inkl. 1 Paar Elektroden für Erwachsene/Kinder, 1 Notfallset (Rasierer, Beatmungstuch, Handschuhe, Schere), mit Batterie (bis zu 5 Jahren Standby)1486,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Austreiber Halbautomat. MK 4+6Dieser halbautomatische Austreiber eignet sich zum schonenden Lösen von Werkzeugkegeln mit Normmaß gemäß DIN 228. Austreiber, halbautomatisch Für sicheres Arbeiten ist dieses Werkzeug mit einer Einhandbedienung mit Fingerschutz ausgestattet: Per Hebelfunktion wird der Werkzeugkegel ohne Schlag gelöst und die Spindel gleichermaßen geschont.55,75 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter
-
Defibrillator FRED easy G2 HalbautomatSCHILLER FRED easy G2 – Der zuverlässige AED für Ersthelfer Der FRED easy G2 ist ein robuster und intuitiv bedienbarer Defibrillator, der speziell für die lebensrettende Sofortmaßnahme entwickelt wurde. Als halbautomatisches Modell bietet er die perfekte Balance aus Sicherheit und Kontrolle: Das Gerät führt die Analyse selbstständig durch und fordert den Benutzer bei Bedarf aktiv zur Schockabgabe auf. Die wichtigsten Merkmale im Überblick Einfache Benutzerführung: Ein großer, hochauflösender 5-Zoll-Touchscreen führt Sie mit klaren Bildern und Textanweisungen durch den gesamten Rettungsprozess. Sicherer Prozess: Nach der automatischen Analyse löst der Helfer den Schock bei einer entsprechenden Empfehlung durch Drücken der orangen Schocktaste manuell aus. Integrierte HLW-Unterstützung: Ein eingebautes Metronom gibt den korrekten Rhythmus für die Herzdruckmassage vor, um eine e...3201,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHILLER FRED PA-1 AED Defibrillator, HalbautomatDer SCHILLER FRED PA-1 Defibrillator ist als jüngstes Modell aus dem Hause Schiller konsequent auf die sehr einfache und effektive Durchführung der lebensrettenden Maßnahmen weiterentwickelt worden. FRED PA-1 - Der Name ist Programm! PAD steht für „Public Access Defibrillator“, also „öffentlich zugänglicher Defibrillator“. Somit wird unterstrichen, dass bei der Entwicklung öffentliche Gebäude, Einrichtungen und Plätze im Fokus standen und damit auch das Ziel, ungeübten Ersthelfern durch eine selbsterklärende und sehr einfache Bedienung eine sichere Durchführung der lebensrettenden Maßnahmen zu ermöglichen. Diese Geräteklasse zielt durch klar verständliche Sprachanweisungen der erforderlichen Schritte auf die Unterstützung von Laien im Bereich HERZ-Lungen-Wiederbelebung ab. Beim Einsatz im öffentlichen Raum besteht jedoch die Möglichkeit, dass nicht jeder potentielle Helfer die Landespra...1426,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.