Domain zusatz-kredit.de kaufen?
Wir ziehen mit dem Projekt
zusatz-kredit.de um.
Sind Sie am Kauf der Domain
zusatz-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatz-kredit.de kaufen?
Wer unterstützt u2f?
U2F wird von verschiedenen Unternehmen und Organisationen unterstützt, darunter Google, Yubico, Microsoft, Dropbox und GitHub. Diese Unternehmen haben U2F in ihre Produkte und Dienste integriert, um ihren Benutzern eine zusätzliche Sicherheitsschicht zu bieten. U2F wird auch von verschiedenen Webbrowsern wie Google Chrome, Mozilla Firefox und Opera unterstützt, was es Benutzern ermöglicht, U2F-Sicherheitsschlüssel für die Zwei-Faktor-Authentifizierung zu verwenden. Insgesamt wird U2F von einer breiten Palette von Unternehmen und Organisationen unterstützt, was seine Verbreitung und Akzeptanz in der Online-Sicherheitsbranche fördert. **
Wie funktioniert Fido 2?
Fido 2 ist ein Authentifizierungsstandard, der auf öffentlichen Schlüssel-Kryptografie basiert. Dabei wird ein Schlüsselpaar aus einem privaten und einem öffentlichen Schlüssel erzeugt. Der private Schlüssel wird sicher auf dem Gerät des Benutzers gespeichert, während der öffentliche Schlüssel an den Dienstleister gesendet wird. Bei der Anmeldung wird eine Challenge an das Gerät gesendet, die mit dem privaten Schlüssel signiert und zurückgesendet wird. Dadurch wird die Identität des Benutzers bestätigt, ohne dass ein Passwort eingegeben werden muss. **

Ähnliche Suchbegriffe für Fido-U2F
Top-Angebote
Produkte zum Begriff Fido-U2F:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Fido Sicherheitsschlüssel?
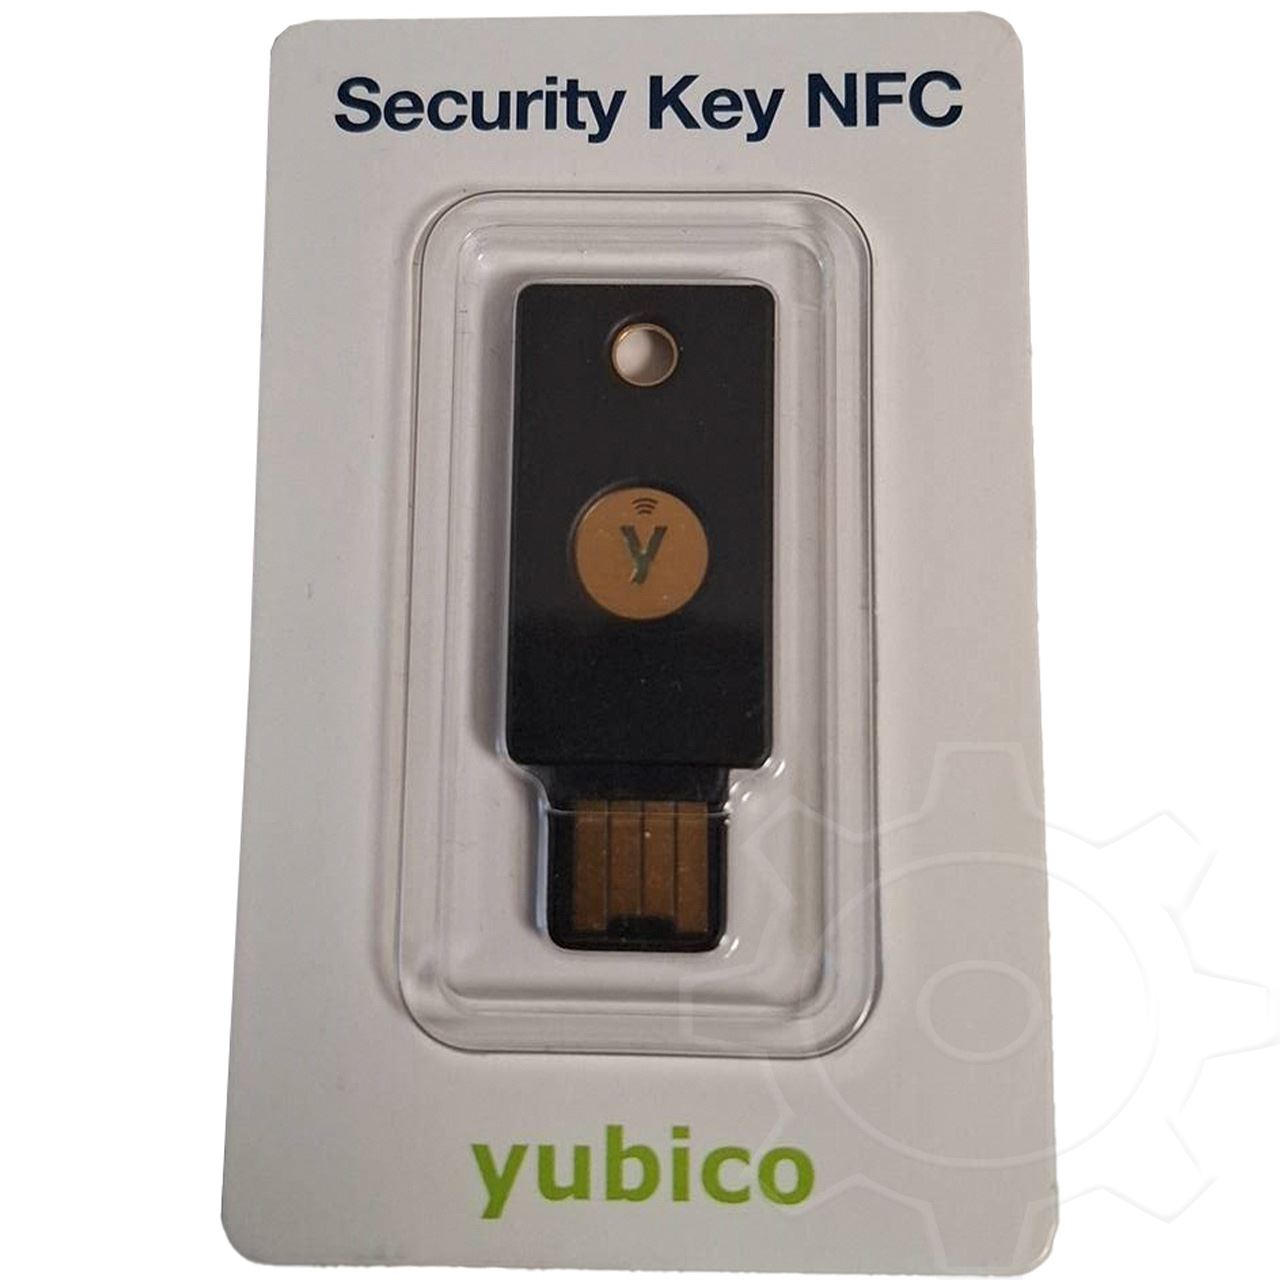
Fido Sicherheitsschlüssel sind physische Geräte, die zur Zwei-Faktor-Authentifizierung verwendet werden, um die Sicherheit von Online-Konten zu erhöhen. Sie dienen als zusätzliche Sicherheitsebene neben Passwörtern und bieten einen sicheren Weg, um sich bei verschiedenen Online-Diensten anzumelden. Die Schlüssel verwenden kryptografische Technologien, um Identitätsdiebstahl und Phishing-Angriffe zu verhindern. Sie sind in verschiedenen Formen erhältlich, wie USB-Sticks, NFC-Tags oder Bluetooth-Geräte. Fido Sicherheitsschlüssel sind besonders effektiv bei der Absicherung sensibler Konten wie Bankkonten oder E-Mail-Konten. **
-
Was ist ein Fido Sicherheitsschlüssel?
Ein Fido Sicherheitsschlüssel ist ein physisches Gerät, das zur Zwei-Faktor-Authentifizierung verwendet wird. Er dient dazu, die Sicherheit von Online-Konten zu erhöhen, indem er eine zusätzliche Sicherheitsebene bietet. Der Schlüssel wird in den USB-Anschluss eines Computers gesteckt oder drahtlos mit einem Smartphone verbunden, um den Zugriff auf ein Konto zu bestätigen. Er kann nicht ohne physischen Zugriff auf den Schlüssel gehackt werden, was ihn sicherer macht als herkömmliche Passwörter oder SMS-Codes. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Top-Angebote
Produkte zum Begriff Fido-U2F:
-
Kensington VeriMark Guard 2.1 USB-C Fingerprint Security Key - FIDO2, WebAuthn/CTAP2.1, FIDO U2F - plattformübergreifendBiometrische Sicherheit - einfach sicher. Geeignet für Windows 11, Windows 10, macOS und ChromeOS Unterstützt Chrome, Edge, Firefox und Safari FIDO2- und FIDO U2F-zertifiziert Unterstützt das CTAP 2.1-Protokoll65,13 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer unterstützt u2f?
U2F wird von verschiedenen Unternehmen und Organisationen unterstützt, darunter Google, Yubico, Microsoft, Dropbox und GitHub. Diese Unternehmen haben U2F in ihre Produkte und Dienste integriert, um ihren Benutzern eine zusätzliche Sicherheitsschicht zu bieten. U2F wird auch von verschiedenen Webbrowsern wie Google Chrome, Mozilla Firefox und Opera unterstützt, was es Benutzern ermöglicht, U2F-Sicherheitsschlüssel für die Zwei-Faktor-Authentifizierung zu verwenden. Insgesamt wird U2F von einer breiten Palette von Unternehmen und Organisationen unterstützt, was seine Verbreitung und Akzeptanz in der Online-Sicherheitsbranche fördert. **
-
Wie funktioniert Fido 2?
Fido 2 ist ein Authentifizierungsstandard, der auf öffentlichen Schlüssel-Kryptografie basiert. Dabei wird ein Schlüsselpaar aus einem privaten und einem öffentlichen Schlüssel erzeugt. Der private Schlüssel wird sicher auf dem Gerät des Benutzers gespeichert, während der öffentliche Schlüssel an den Dienstleister gesendet wird. Bei der Anmeldung wird eine Challenge an das Gerät gesendet, die mit dem privaten Schlüssel signiert und zurückgesendet wird. Dadurch wird die Identität des Benutzers bestätigt, ohne dass ein Passwort eingegeben werden muss. **
-
Was ist Fido Sicherheitsschlüssel?
Fido Sicherheitsschlüssel sind physische Geräte, die zur Zwei-Faktor-Authentifizierung verwendet werden, um die Sicherheit von Online-Konten zu erhöhen. Sie dienen als zusätzliche Sicherheitsebene neben Passwörtern und bieten einen sicheren Weg, um sich bei verschiedenen Online-Diensten anzumelden. Die Schlüssel verwenden kryptografische Technologien, um Identitätsdiebstahl und Phishing-Angriffe zu verhindern. Sie sind in verschiedenen Formen erhältlich, wie USB-Sticks, NFC-Tags oder Bluetooth-Geräte. Fido Sicherheitsschlüssel sind besonders effektiv bei der Absicherung sensibler Konten wie Bankkonten oder E-Mail-Konten. **
-
Was ist ein Fido Sicherheitsschlüssel?
Ein Fido Sicherheitsschlüssel ist ein physisches Gerät, das zur Zwei-Faktor-Authentifizierung verwendet wird. Er dient dazu, die Sicherheit von Online-Konten zu erhöhen, indem er eine zusätzliche Sicherheitsebene bietet. Der Schlüssel wird in den USB-Anschluss eines Computers gesteckt oder drahtlos mit einem Smartphone verbunden, um den Zugriff auf ein Konto zu bestätigen. Er kann nicht ohne physischen Zugriff auf den Schlüssel gehackt werden, was ihn sicherer macht als herkömmliche Passwörter oder SMS-Codes. **
Ähnliche Suchbegriffe für Fido-U2F
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.