Domain zusatz-kredit.de kaufen?
Wir ziehen mit dem Projekt
zusatz-kredit.de um.
Sind Sie am Kauf der Domain
zusatz-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatz-kredit.de kaufen?
Wie stellt man eine Blindnietzange ein?
Um eine Blindnietzange einzustellen, müssen Sie zunächst die richtige Größe des Nietdorns auswählen, der zum Durchmesser des Blindnietes passt. Dann stellen Sie die Zange so ein, dass der Nietdorn fest im Griff der Zange sitzt und die Backen des Nietdorns bündig mit den Backen der Zange abschließen. Überprüfen Sie abschließend, ob die Zange richtig eingestellt ist, indem Sie den Griff der Zange betätigen und prüfen, ob der Nietdorn frei beweglich ist. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **


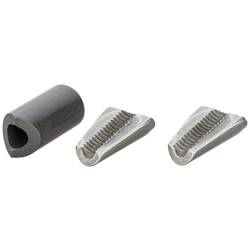
Ähnliche Suchbegriffe für Futterbacken-Satz-GESPIA-für-Blindnietzange
Top-Angebote
Produkte zum Begriff Futterbacken-Satz-GESPIA-für-Blindnietzange:
-
Hazet 9037-2-07/3 9037-2-07/3 Futterbacken Satz 1 St.Futterbacken Satz Für 9037-2 HaftungsausschlussFalsche bzw. fehlerhafte Ersatzteile oder deren unsachgemäßer Einbau können zu Beschädigungen, Fehlfunktionen oder Totalausfall des Gerätes führen.19,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gießing, Jürgen: Ein-Satz TrainingEin-Satz Training , Mehr Muskeln, weniger trainieren: 1 Satz pro Übung ist genug! Wissenschaftlich abgesichertes, hocheffektives Muskelaufbau-Training Endlich ein deutsches Buch, das die neuen Entwicklungen in der Trainingswissenschaft für die Praxis nutzbar macht. Eingehend, aber verständlich weist der Autor die Überlegenheit des 1-Satz Trainings für Bodybuilder nach. Die von ihm eingeführte Methode zu Steuerung der Trainingsgewichte garantiert stets eine optimale Belastung der Muskulatur, ohne gefährliche Maximalkraft-Wiederholungen ausführen zu müssen. 18 detallierte Trainingspläne versprechen maximale Fortschritte beim Muskelaufbau. Dabei kommen hochmoderne Verfahren der Trainingsplanung zum Einsatz; Periodisierung in Mikro- und Makrozyklen, Push-Pull Training, Light-Heavy-Training, One-Bodypart a Day und Heavy-Duty werden mit den besten Intensitätstechniken in sehr wirksamen Split-Programme kombiniert. Viele Kraftsport-Mythen werden entzaubert: Weder der Grundsatz "Wenige Wiederholungen für Muskelmasse, viele Wiederholungen für Definition" ist heute noch haltbar, noch die Ansicht, nach 96 Stunden ohne Training würden Muskeln bereits wieder abgebaut. Das wachstumstimulierende Potential negativer Wiederholungen kann sehr wohl genutzt werden, ohne Muskelschäden zu riskieren und gute es gibt Gründe dafür, daß Anfänger und Fortgeschrittene besser mit unterschiedlichen Wiederholungszahlen arbeiten. Dr. Dr. Gießings Konzept des "1-Satz Trainings" schafft Klarheit und eliminiert wenig effektive Verfahren im Kraftsport. Das spart (Trainings-)Zeit und verspricht schnellere Erfolge im Bodybuilding. Der Anfänger profitiert von den präzisen Trainingsvorgaben ebenso wie der fortgeschrittene Bodybuilder, dem mit ausgefeilten Programmen die Balance zwischen optimalem Muskelaufbau und notwendiger Erholung gelingt. Dr. Dr. Jürgen Gießing studierte Sportwissenschaft, Anglistik und Erziehungswissenschaft an der Universitat Marburg und der Thames Valley University London. Nach dem ersten Staatsexamen absolvierte er das Referendariat für das Lehramt an Gymnasien und promovierte an der Universitat Marburg zum Doktor der Erziehungswissenschaft. Anschließend arbeitete er für kurze Zeit als Sporttherapeut in einer Fachklinik für Psychosomatik und Verhaltensmedizin bevor er als Lehrer in den Schuldienst eintrat. Im Februar 2002 promovierte er an der Universität Tübingen mit einer Dissertation über das Muskelaufbautraining beim Bodybuilding zum Doktor der Sportwissenschaft und erhielt für seine Arbeit das Pradikat ,magna cum laude". Der Autor unterrichtet Sport und Englisch an einem Gymnasium und lehrt als Lehrbeaufiragter an der Universitat Marburg. Zahlreiche Veröffentlichungen von ihm erschienen in renommierten Fachzeitschriften, u.a. in "Leistungssport" und im "International Journal of Physical Education". , Lichtmaschinen > Autoelektrik , Erscheinungsjahr: 200402, Produktform: Kartoniert, Autoren: Gießing, Jürgen, Seitenzahl/Blattzahl: 188, Keyword: Bodybuilding; Muskelaufbau; Training, Fachschema: Bodybuilding~Sport / Training~Training (körperlich), Fachkategorie: Bodybuilding, Thema: Verstehen, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Novagenics, Verlag: Novagenics, Verlag: Novagenics Verlag fr Sportfachliteratur Inh. Klaus Arndt e.K., Länge: 211, Breite: 151, Höhe: 20, Gewicht: 388, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **


Wie berechnet man die Annuität für einen Kredit? Warum ist die Annuität eine gängige Methode zur Rückzahlung von Darlehen?
Die Annuität für einen Kredit wird berechnet, indem der Gesamtbetrag des Darlehens durch die Anzahl der Zahlungsperioden geteilt wird. Die Annuität bleibt während der gesamten Laufzeit konstant, da sie aus einem festen Zins- und Tilgungsanteil besteht. Die Annuität ist eine gängige Methode zur Rückzahlung von Darlehen, da sie es dem Kreditnehmer ermöglicht, die monatlichen Zahlungen einfach zu planen und zu budgetieren. **
Warum ist der Zinssatz für den Kontokorrentkredit höher als für das Darlehen?
Der Zinssatz für den Kontokorrentkredit ist in der Regel höher als für ein Darlehen, da ein Kontokorrentkredit eine kurzfristige Finanzierungslösung ist, die flexibel genutzt werden kann. Im Gegensatz dazu ist ein Darlehen eine langfristige Verpflichtung mit festgelegten Rückzahlungsbedingungen. Aufgrund des höheren Risikos für die Bank, dass der Kreditnehmer den Kontokorrentkredit nicht zurückzahlen kann, wird ein höherer Zinssatz festgelegt. Darüber hinaus sind die Verwaltungskosten für einen Kontokorrentkredit in der Regel höher, da er regelmäßig überprüft und angepasst werden muss. **
Top-Angebote
Produkte zum Begriff Futterbacken-Satz-GESPIA-für-Blindnietzange:
-
Hazet 9037-2-07/3 9037-2-07/3 Futterbacken Satz 1 St.Futterbacken Satz Für 9037-2 HaftungsausschlussFalsche bzw. fehlerhafte Ersatzteile oder deren unsachgemäßer Einbau können zu Beschädigungen, Fehlfunktionen oder Totalausfall des Gerätes führen.19,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gießing, Jürgen: Ein-Satz TrainingEin-Satz Training , Mehr Muskeln, weniger trainieren: 1 Satz pro Übung ist genug! Wissenschaftlich abgesichertes, hocheffektives Muskelaufbau-Training Endlich ein deutsches Buch, das die neuen Entwicklungen in der Trainingswissenschaft für die Praxis nutzbar macht. Eingehend, aber verständlich weist der Autor die Überlegenheit des 1-Satz Trainings für Bodybuilder nach. Die von ihm eingeführte Methode zu Steuerung der Trainingsgewichte garantiert stets eine optimale Belastung der Muskulatur, ohne gefährliche Maximalkraft-Wiederholungen ausführen zu müssen. 18 detallierte Trainingspläne versprechen maximale Fortschritte beim Muskelaufbau. Dabei kommen hochmoderne Verfahren der Trainingsplanung zum Einsatz; Periodisierung in Mikro- und Makrozyklen, Push-Pull Training, Light-Heavy-Training, One-Bodypart a Day und Heavy-Duty werden mit den besten Intensitätstechniken in sehr wirksamen Split-Programme kombiniert. Viele Kraftsport-Mythen werden entzaubert: Weder der Grundsatz "Wenige Wiederholungen für Muskelmasse, viele Wiederholungen für Definition" ist heute noch haltbar, noch die Ansicht, nach 96 Stunden ohne Training würden Muskeln bereits wieder abgebaut. Das wachstumstimulierende Potential negativer Wiederholungen kann sehr wohl genutzt werden, ohne Muskelschäden zu riskieren und gute es gibt Gründe dafür, daß Anfänger und Fortgeschrittene besser mit unterschiedlichen Wiederholungszahlen arbeiten. Dr. Dr. Gießings Konzept des "1-Satz Trainings" schafft Klarheit und eliminiert wenig effektive Verfahren im Kraftsport. Das spart (Trainings-)Zeit und verspricht schnellere Erfolge im Bodybuilding. Der Anfänger profitiert von den präzisen Trainingsvorgaben ebenso wie der fortgeschrittene Bodybuilder, dem mit ausgefeilten Programmen die Balance zwischen optimalem Muskelaufbau und notwendiger Erholung gelingt. Dr. Dr. Jürgen Gießing studierte Sportwissenschaft, Anglistik und Erziehungswissenschaft an der Universitat Marburg und der Thames Valley University London. Nach dem ersten Staatsexamen absolvierte er das Referendariat für das Lehramt an Gymnasien und promovierte an der Universitat Marburg zum Doktor der Erziehungswissenschaft. Anschließend arbeitete er für kurze Zeit als Sporttherapeut in einer Fachklinik für Psychosomatik und Verhaltensmedizin bevor er als Lehrer in den Schuldienst eintrat. Im Februar 2002 promovierte er an der Universität Tübingen mit einer Dissertation über das Muskelaufbautraining beim Bodybuilding zum Doktor der Sportwissenschaft und erhielt für seine Arbeit das Pradikat ,magna cum laude". Der Autor unterrichtet Sport und Englisch an einem Gymnasium und lehrt als Lehrbeaufiragter an der Universitat Marburg. Zahlreiche Veröffentlichungen von ihm erschienen in renommierten Fachzeitschriften, u.a. in "Leistungssport" und im "International Journal of Physical Education". , Lichtmaschinen > Autoelektrik , Erscheinungsjahr: 200402, Produktform: Kartoniert, Autoren: Gießing, Jürgen, Seitenzahl/Blattzahl: 188, Keyword: Bodybuilding; Muskelaufbau; Training, Fachschema: Bodybuilding~Sport / Training~Training (körperlich), Fachkategorie: Bodybuilding, Thema: Verstehen, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Novagenics, Verlag: Novagenics, Verlag: Novagenics Verlag fr Sportfachliteratur Inh. Klaus Arndt e.K., Länge: 211, Breite: 151, Höhe: 20, Gewicht: 388, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie stellt man eine Blindnietzange ein?
Um eine Blindnietzange einzustellen, müssen Sie zunächst die richtige Größe des Nietdorns auswählen, der zum Durchmesser des Blindnietes passt. Dann stellen Sie die Zange so ein, dass der Nietdorn fest im Griff der Zange sitzt und die Backen des Nietdorns bündig mit den Backen der Zange abschließen. Überprüfen Sie abschließend, ob die Zange richtig eingestellt ist, indem Sie den Griff der Zange betätigen und prüfen, ob der Nietdorn frei beweglich ist. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
Ähnliche Suchbegriffe für Futterbacken-Satz-GESPIA-für-Blindnietzange
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Was ist ein guter Zinssatz für einen Kredit?
Ein guter Zinssatz für einen Kredit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. Im Allgemeinen gilt ein Zinssatz von etwa 4-6% als günstig für einen Kredit. Es lohnt sich jedoch, verschiedene Angebote zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedriger Zinssatz kann die Gesamtkosten des Kredits erheblich reduzieren und somit die finanzielle Belastung verringern. Es ist ratsam, sich vor der Kreditaufnahme ausführlich über die aktuellen Zinssätze zu informieren und gegebenenfalls mit einem Finanzberater zu sprechen. **
-
Wie berechnet man die Annuität für einen Kredit? Warum ist die Annuität eine gängige Methode zur Rückzahlung von Darlehen?
Die Annuität für einen Kredit wird berechnet, indem der Gesamtbetrag des Darlehens durch die Anzahl der Zahlungsperioden geteilt wird. Die Annuität bleibt während der gesamten Laufzeit konstant, da sie aus einem festen Zins- und Tilgungsanteil besteht. Die Annuität ist eine gängige Methode zur Rückzahlung von Darlehen, da sie es dem Kreditnehmer ermöglicht, die monatlichen Zahlungen einfach zu planen und zu budgetieren. **
-
Warum ist der Zinssatz für den Kontokorrentkredit höher als für das Darlehen?
Der Zinssatz für den Kontokorrentkredit ist in der Regel höher als für ein Darlehen, da ein Kontokorrentkredit eine kurzfristige Finanzierungslösung ist, die flexibel genutzt werden kann. Im Gegensatz dazu ist ein Darlehen eine langfristige Verpflichtung mit festgelegten Rückzahlungsbedingungen. Aufgrund des höheren Risikos für die Bank, dass der Kreditnehmer den Kontokorrentkredit nicht zurückzahlen kann, wird ein höherer Zinssatz festgelegt. Darüber hinaus sind die Verwaltungskosten für einen Kontokorrentkredit in der Regel höher, da er regelmäßig überprüft und angepasst werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.