Domain zusatz-kredit.de kaufen?
Wir ziehen mit dem Projekt
zusatz-kredit.de um.
Sind Sie am Kauf der Domain
zusatz-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatz-kredit.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **

Ähnliche Suchbegriffe für Attenuation
Top-Angebote
Produkte zum Begriff Attenuation:
-
MOLDEX M6 Gehörschutzkapsel 6130 - SNR 35 dB - Maximum AttenuationMOLDEX M6 Kapselgehörschutz (6130) Der M6 ist das Spitzenmodell der Moldex M-Serie und bietet die maximale Dämmung für kritische Lärmbelastungen. Schutzleistung Mit einem SNR-Wert von 35 dB bietet dieser Gehörschutz die höchste Abschirmung der Serie. Er ist ideal für den Einsatz in der Schwerindustrie, am Flughafen oder im Bergbau, wo extreme Pegel herrschen. Komfort und Ergonomie Trotz der massiven Dämmleistung ist der Tragekomfort exzellent. Die Dichtungskissen bestehen aus TPE-Material und verfügen über integrierte Luftpolster. Diese sorgen für eine gleichmäßige Druckverteilung und verhindern Druckstellen auch bei langer Tragedauer. Material und Pflege Die Kapseln sind mit einer Hochglanz-Oberfläche versehen, die das Anhaften von Schmutz und Öl verhindert und leicht zu reinigen ist. Das Produkt ist vollständig PVC-frei.55,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rock Quality, Seismic Velocity, Attenuation and Anisotropy, Belletristik von Nick BartonDas Buch "Rock Quality, Seismic Velocity, Attenuation and Anisotropy" von Nick Barton bietet eine umfassende Analyse der seismischen Messungen und deren Bedeutung in den Erdwissenschaften. Es beleuchtet die verschiedenen Formen seismischer Daten und deren Rolle bei der Interpretation des Untergrunds. Die Inhalte reichen von der Untersuchung mikroskopischer Rissverhalten in Laborversuchen bis hin zu grossflächigen seismischen Erhebungen, die über Kontinente hinweg durchgeführt werden. Das Werk behandelt zentrale Themen wie die Ursachen der Dämpfung, die inverse seismische Qualität sowie die Anisotropie von Bruchverhalten und Steifigkeiten. Es ist eine wertvolle Ressource für Fachleute aus den Bereichen Geophysik, Ingenieurwesen und Bergbau, die ein tieferes Verständnis für seismisches Verhalten und dessen Anwendungen in der Praxis suchen.260,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
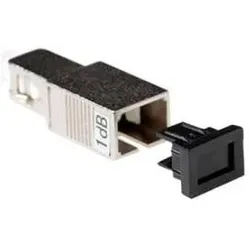
ACT SC Fiber optic attenuator 1 dB. Attenuation: 1 dB Sc optical attenuator 1db, NetzwerkkabelDer ACT feste optische Dämpfer, der auf optimierter ionen-dotierter Fasertechnologie basiert, bietet eine konsistente Qualität der festen Dämpfungsleistung. Wir bieten SC/UPC-Steckertypen mit Dämpfungswerten von 1 dB bis 15 dB an, um spezifische Benutzeranforderungen zu erfüllen. Unser fester optischer Dämpfer ist benutzerfreundlich und bietet einen festen Dämpfungswert in Ihren Systemen.38,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **

Ist ein Darlehen Ein Kredit?
Ist ein Darlehen ein Kredit? Diese Frage kann unterschiedlich beantwortet werden, da die Begriffe oft synonym verwendet werden. Im Allgemeinen bezieht sich ein Darlehen auf die Überlassung von Geld oder Vermögenswerten für einen bestimmten Zeitraum, während ein Kredit die Vereinbarung ist, Geld zu leihen und zu einem späteren Zeitpunkt zurückzuzahlen. Ein Darlehen kann also als eine Form von Kredit betrachtet werden, da es eine finanzielle Transaktion zwischen zwei Parteien darstellt. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **
Was ist ein Darlehen Kredit?
Was ist ein Darlehen Kredit? Ein Darlehen Kredit ist eine finanzielle Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, bei der der Kreditnehmer eine bestimmte Geldsumme leiht und diese mit Zinsen zurückzahlt. Der Kreditnehmer verpflichtet sich, den geliehenen Betrag innerhalb eines festgelegten Zeitraums in regelmäßigen Raten zurückzuzahlen. Darlehen Kredite werden häufig für größere Anschaffungen wie Autos, Häuser oder Bildungskosten verwendet. Die Bedingungen eines Darlehens Kredits, einschließlich Zinssatz, Laufzeit und Rückzahlungsmodalitäten, werden in einem schriftlichen Vertrag festgehalten. **
Top-Angebote
Produkte zum Begriff Attenuation:
-
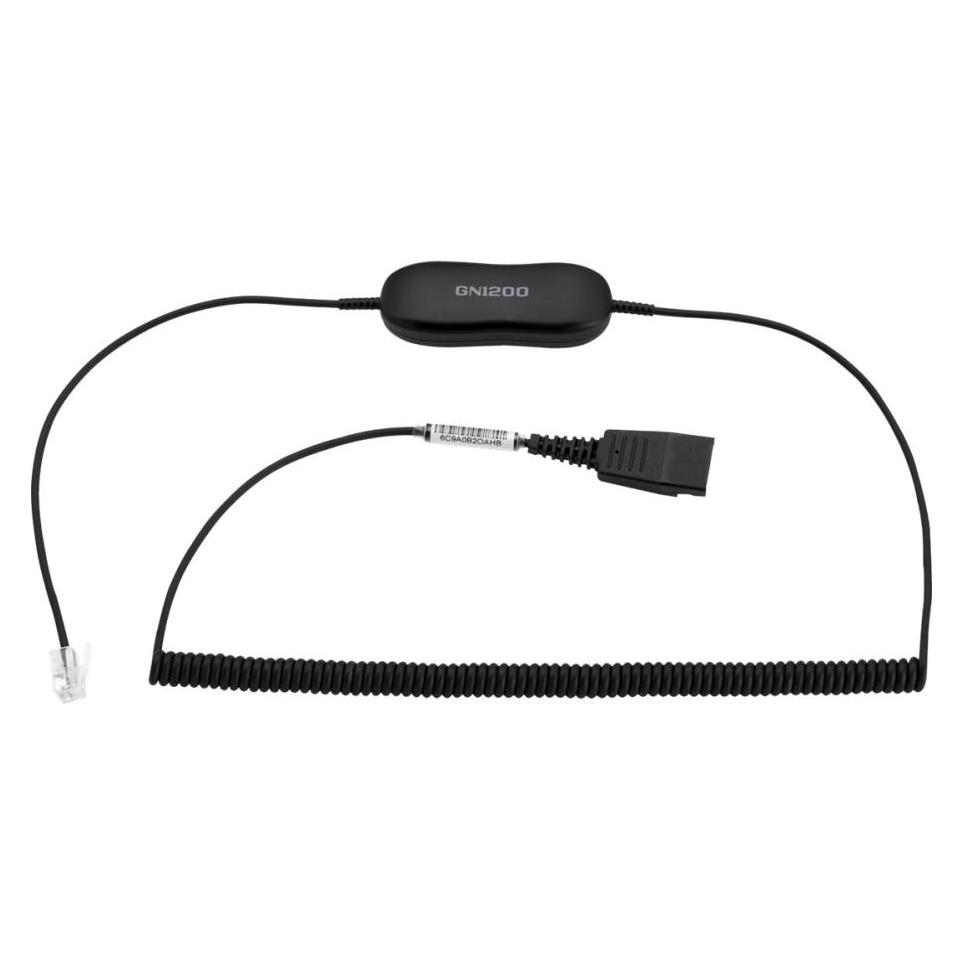
Jabra GN1218 AC Attenuation, Headset ZubehörKurzinfo: Jabra GN1218 AC Attenuation - Headset-Kabel - Quick Disconnect (S) - 2 m - für Cisco IP Phone 78XX, 88XX, BIZ 1500, 2300, 2400 Gruppe Kabel Hersteller Jabra Hersteller Art. Nr. 88011-102 EAN/UPC 5706991021073 Produktbeschreibung: Jabra GN1218 AC Attenuation - Headset-Kabel - 2 m Kabel Headset-Kabel Länge 2 m Anschluss Quick Disconnect - Stecker Besonderheiten Aufgespult Entwickelt für Cisco IP Phone 7811, 7821, 7841, 7861, 8811, 8821, 8841, 8845, 8851, 8861, 8865, BIZ 1500, 2300, 2400 Ausführliche Details Allgemein Kabeltyp Headset-Kabel Länge 2 m Besonderheiten Aufgespult Konnektivität Anschluss Quick Disconnect - Stecker Informationen zur Kompatibilität Entwickelt für Cisco IP Phone 7811, 7821, 7841, 7861, 8811, 8821, 8841, 8845, 8851, 8861, 8865 Jabra BIZ 1500 QD Mono, 2300 QD Duo, 2300 QD Mono, 2300 QD Siemens Duo, 2300 QD Siemens Mono, 2400 II QD Duo NC, 2400 II QD Duo NC Wideband, 2400 II QD Duo NC Wideband Balanced, 2400 II QD Duo UNC, 2400 II QD Mono NC, 2400 II QD Mono.50,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MOLDEX M6 Gehörschutzkapsel 6130 - SNR 35 dB - Maximum AttenuationMOLDEX M6 Kapselgehörschutz (6130) Der M6 ist das Spitzenmodell der Moldex M-Serie und bietet die maximale Dämmung für kritische Lärmbelastungen. Schutzleistung Mit einem SNR-Wert von 35 dB bietet dieser Gehörschutz die höchste Abschirmung der Serie. Er ist ideal für den Einsatz in der Schwerindustrie, am Flughafen oder im Bergbau, wo extreme Pegel herrschen. Komfort und Ergonomie Trotz der massiven Dämmleistung ist der Tragekomfort exzellent. Die Dichtungskissen bestehen aus TPE-Material und verfügen über integrierte Luftpolster. Diese sorgen für eine gleichmäßige Druckverteilung und verhindern Druckstellen auch bei langer Tragedauer. Material und Pflege Die Kapseln sind mit einer Hochglanz-Oberfläche versehen, die das Anhaften von Schmutz und Öl verhindert und leicht zu reinigen ist. Das Produkt ist vollständig PVC-frei.55,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Ähnliche Suchbegriffe für Attenuation
-
Rock Quality, Seismic Velocity, Attenuation and Anisotropy, Belletristik von Nick BartonDas Buch "Rock Quality, Seismic Velocity, Attenuation and Anisotropy" von Nick Barton bietet eine umfassende Analyse der seismischen Messungen und deren Bedeutung in den Erdwissenschaften. Es beleuchtet die verschiedenen Formen seismischer Daten und deren Rolle bei der Interpretation des Untergrunds. Die Inhalte reichen von der Untersuchung mikroskopischer Rissverhalten in Laborversuchen bis hin zu grossflächigen seismischen Erhebungen, die über Kontinente hinweg durchgeführt werden. Das Werk behandelt zentrale Themen wie die Ursachen der Dämpfung, die inverse seismische Qualität sowie die Anisotropie von Bruchverhalten und Steifigkeiten. Es ist eine wertvolle Ressource für Fachleute aus den Bereichen Geophysik, Ingenieurwesen und Bergbau, die ein tieferes Verständnis für seismisches Verhalten und dessen Anwendungen in der Praxis suchen.260,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ACT SC Fiber optic attenuator 1 dB. Attenuation: 1 dB Sc optical attenuator 1db, NetzwerkkabelDer ACT feste optische Dämpfer, der auf optimierter ionen-dotierter Fasertechnologie basiert, bietet eine konsistente Qualität der festen Dämpfungsleistung. Wir bieten SC/UPC-Steckertypen mit Dämpfungswerten von 1 dB bis 15 dB an, um spezifische Benutzeranforderungen zu erfüllen. Unser fester optischer Dämpfer ist benutzerfreundlich und bietet einen festen Dämpfungswert in Ihren Systemen.38,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Ist ein Darlehen Ein Kredit?
Ist ein Darlehen ein Kredit? Diese Frage kann unterschiedlich beantwortet werden, da die Begriffe oft synonym verwendet werden. Im Allgemeinen bezieht sich ein Darlehen auf die Überlassung von Geld oder Vermögenswerten für einen bestimmten Zeitraum, während ein Kredit die Vereinbarung ist, Geld zu leihen und zu einem späteren Zeitpunkt zurückzuzahlen. Ein Darlehen kann also als eine Form von Kredit betrachtet werden, da es eine finanzielle Transaktion zwischen zwei Parteien darstellt. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **
-
Was ist ein Darlehen Kredit?
Was ist ein Darlehen Kredit? Ein Darlehen Kredit ist eine finanzielle Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, bei der der Kreditnehmer eine bestimmte Geldsumme leiht und diese mit Zinsen zurückzahlt. Der Kreditnehmer verpflichtet sich, den geliehenen Betrag innerhalb eines festgelegten Zeitraums in regelmäßigen Raten zurückzuzahlen. Darlehen Kredite werden häufig für größere Anschaffungen wie Autos, Häuser oder Bildungskosten verwendet. Die Bedingungen eines Darlehens Kredits, einschließlich Zinssatz, Laufzeit und Rückzahlungsmodalitäten, werden in einem schriftlichen Vertrag festgehalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.